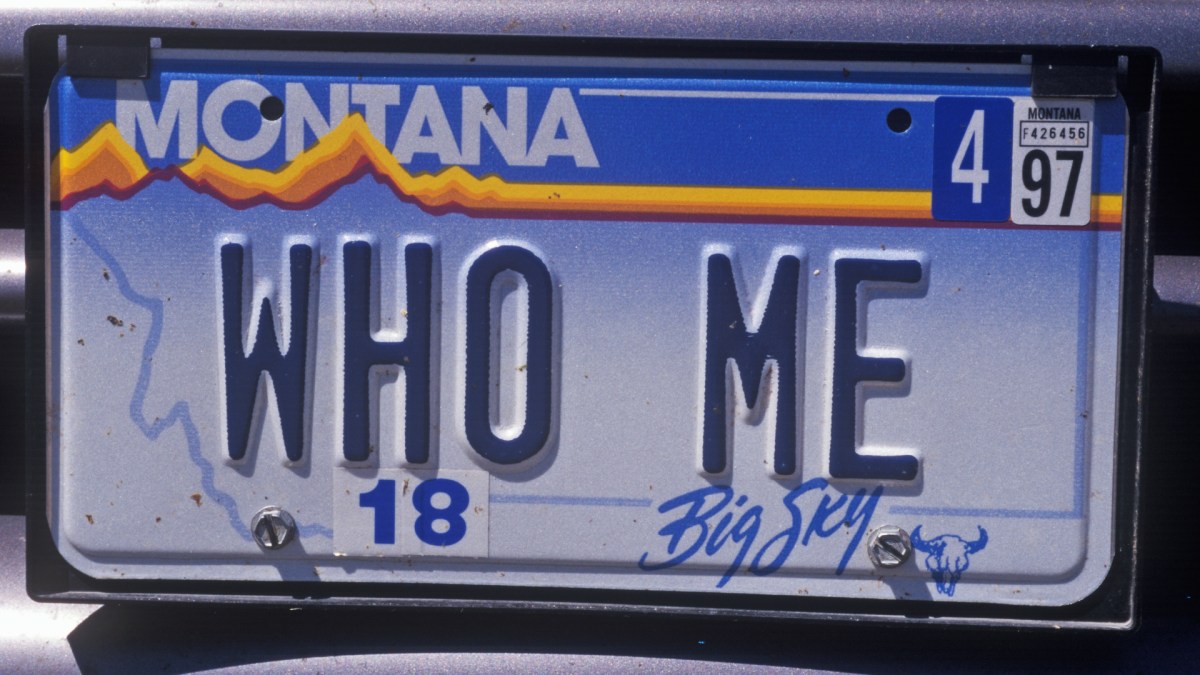
加州已正式關閉蒙大拿車牌漏洞。經過七個多月的立法程序,加州參議會第 1406 號法案(「銷售稅和使用稅法:車輛:空殼公司」)已於 2026 年 9 月 30 日生效,讓富裕加州居民長期利用的空殼公司規避稅務的伎倆變得更加困難。
現行加州法律規定,任何由加州居民「運送或帶入本州」的車輛、船隻或飛機,無論是否在本州註冊,均須遵守本州銷售稅和使用稅法。這項規定同樣適用於註冊於公司的車輛,但由於公司不是個人,法律對其「加州性」的認定標準有所不同。
基本上,如果您的公司超過一半的業務在加州以外地區營運,您就可以將車輛註冊於該州外公司名下,而無需在加州繳納使用稅。這在理論上似乎是合理的。例如,假設您住在內華達州,您的車輛註冊於該州的業務公司名下;如果您在太浩湖加州一側設有分支機構,只要大部分業務在內華達州,您就可以合法地將車輛掛著內華達州車牌停留在加州。這是一個極大的簡化,但您應該能理解基本概念。
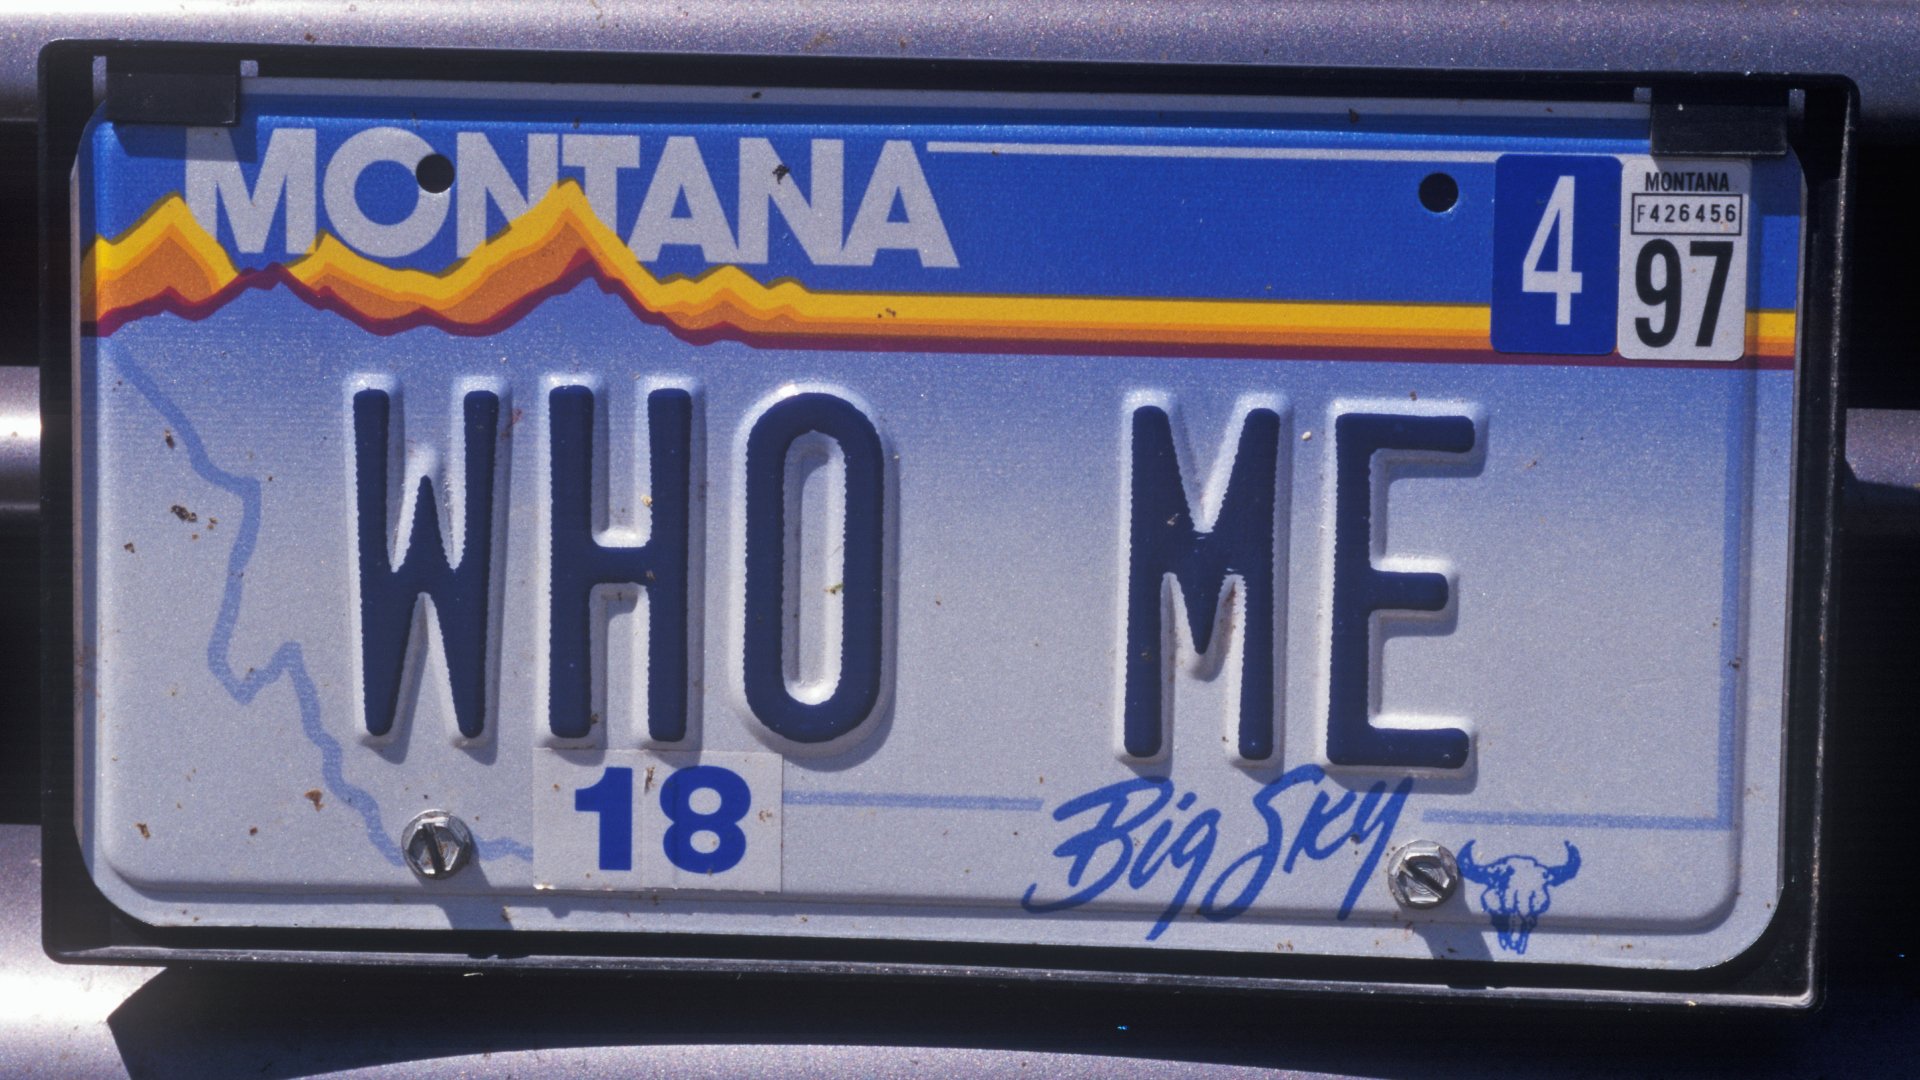
這種安排似乎對所有相關方都沒問題,直到有人開始在蒙大拿州(但不限於此)註冊虛假的有限責任公司,因為蒙大拿州不對車輛購買徵收銷售稅(也不要求車主進行車輛檢驗/廢氣檢測)。根據舊法,只有公司和有限責任公司需要接受「加州性」測試;新法將此定義擴展至合夥企業、有限合夥企業和有限責任合夥企業。還有一個關鍵的改變(重點是我加的)。
法案摘要指出:「該法案還規定,就上述推定而言,空殼公司(依定義)應被視為本州居民,如果其任何股東、合夥人、成員或受益所有人是本州居民。」
換句話說,舊的 50% 標準已經失效。如果經營該公司的任何人是加州居民(根據上述更新的定義),那麼整個公司就被視為加州居民,其在加州的任何資產(包括藍寶堅尼和布加迪)都將被課徵加州稅。如果您需要更清楚的說明,這意味著您作為共同的合夥人/成員,將要為該稅務負起責任:
「該法案將追究空殼公司的任何官員、經理、合夥人、受益所有人或成員的個人責任,包括任何未繳稅款、以及與該稅款相關的利息和罰款。這些未繳稅款,若涉及車輛、船隻或飛機的購買,其不繳納行為可能構成犯罪。」
最好確保您的文件齊全。稅務官員正在追查。