穩定幣因其高流動性和全天候交易能力,能夠迅速地將資金從銀行和國家轉移出去。但穩定幣究竟是風險還是機遇,取決於您的觀點。
任何曾經進行過海外銀行轉帳的人,都對等待工作時間、往來銀行和結算時間等痛苦過程感到熟悉。
在許多情況下,將實體現金綁在信鴿身上,或將其放入信封透過 DHL 寄送,會更快、更便宜、也更有效率。
穩定幣能夠全天候跨國移動資金,無需等待舊有系統啟動其蒸汽引擎。
它們可以全天候結算交易,剔除中間層,並讓人們在無需傳統銀行帳戶的情況下,就能存取數位美元。
那麼,我們還需要銀行嗎?穩定幣提供更快、更便宜、更簡單的資金移動方式,其影響是什麼?
矽谷銀行(Silicon Valley Bank)的加密貨幣主管 Anthony Vassallo 表示,穩定幣帶來的競爭將在兩個時間框架內出現。矽谷銀行於 2023 年 3 月倒閉,現已成為 First Citizens Bank 的一個部門。
歐洲央行對此表達了擔憂,認為大量穩定幣儲備存放在銀行存款中,若出現贖回潮,可能引發連鎖性的資金撤離。
該銀行指出,數位貨幣與支持它的銀行系統之間存在「流動性錯配」,儲備資產受傳統結算時間表的限制,而穩定幣則可全天候結算。
我們已經在 2023 年 3 月見證了這種動態。當時,USD Coin 在 Circle 披露其 33 億美元的儲備存放在倒閉的矽谷銀行後,失去了美元掛鉤。此事件幾乎在一夜之間將銀行倒閉轉變為穩定幣危機,迫使當局介入擔保存款。
銀行擠兌是相當極端的情況;Vassallo 所描述的較慢時鐘則更像是一種滴漏效應。它可能在沒有危機的情況下發生,並且在發展過程中可能更難被察覺。
2026 年 7 月,國際清算銀行(BIS)對 130 個經濟體的穩定幣流動和傳統外匯存款進行了研究。
研究發現,兩者在貨幣承壓時期以及銀行或主權危機期間,往往都會增長,而穩定幣流動似乎較不易受到資本管制的影響。
因此,當人們試圖擺脫惡化的當地貨幣時,穩定幣可以提供一種基於美元的替代方案,當地政府更難以遏制。
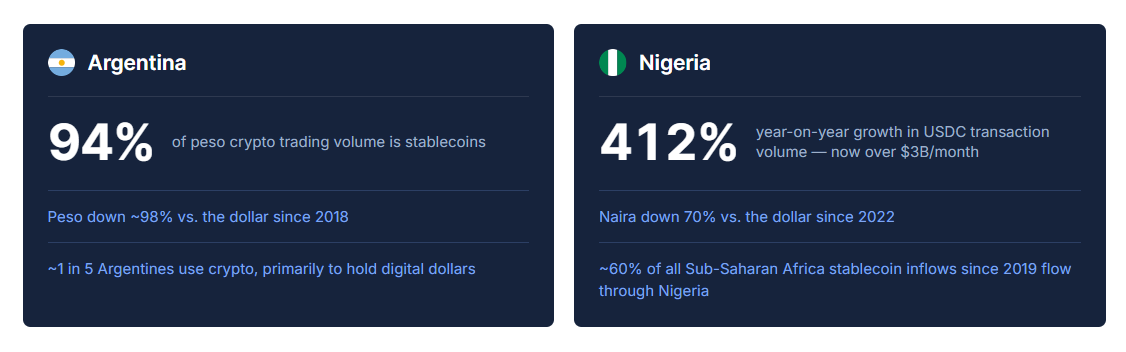
Sphere Labs 和 SVB 在 9 月的一份報告中,將阿根廷、奈及利亞和土耳其描述為穩定幣需求與美元曝險需求密切相關的市場。
例如,在阿根廷,94% 的以披索購買的加密貨幣是穩定幣;而在土耳其,一年內約有 380 億美元的里拉兌換成了穩定幣。
Sphere Labs 執行長 Arnold Lee 表示,穩定幣的採用本質上是一個美元故事,由那些面臨傳統銀行系統存取障礙的人對美元的需求所驅動。他告訴 Magazine:
3 月發布的一項獨立 BIS 研究發現,對美元穩定幣需求的增加,可能會溢出到傳統貨幣市場。
該研究考察了 2021 年至 2025 年間 27 種法定貨幣的四種主要美元掛鉤穩定幣,發現穩定幣需求的增加可能會對當地貨幣造成下行壓力,並使透過外匯掉期獲取美元的成本更高,當金融中介機構已經承壓時,這種影響會更強。
Lee 表示:「當高通膨經濟體的公民從當地貨幣轉向數位美元時,貨幣傳輸會減弱,存款基礎會被侵蝕,壓力累積的速度會快於中央銀行應對的速度。」
Sphere 報告描述了在 2025 年 1 月美國與哥倫比亞之間的一次爭端中,哥倫比亞人將資金投入數位美元。銀行和貨幣兌換處在週末關閉,但區塊鏈的「casa」(據點)永遠開放。
這正是歐洲央行警示最為響亮之處。
根據現行的加密資產市場監管(MiCA)規則,穩定幣發行方必須持有至少 30% 的儲備在銀行存款中,對於重要的資產擔保代幣(ARTs)則高達 60%。
歐洲央行體系本月稍早提議,放棄這些固定比例,轉而要求根據儲備資產可用的速度來確定。
這將避免一種災難性的情況,即大規模贖回在一夜之間耗盡商業貸款機構的資金;這是 Tether 執行長 Paolo Ardoino 在 2024 年警告過的,當時他稱 MiCA 對於穩定幣來說「非常危險」。
因此,同一個系統可以在兩個方向上產生壓力:當用戶想要數位美元時,資金可以離開銀行進入穩定幣,然後在這些穩定幣被贖回時,透過銀行流回。
技術並不決定資金流動的方向,但它可以決定其速度。
然而,穩定幣尚未接管世界。它們通常只是一種中間貨幣,移動速度更快,但最終仍是銀行裡的美元。
MELD 穩定幣支付公司聯合創始人、前 Block 高管 Pankaj Bengani 告訴 Cointelegraph,該公司近一半的企業對企業(B2B)穩定幣離岸交易量在北美。
他表示,使用它的企業包括進口商、出口商、科技公司、電子商務市場、支付公司和金融科技公司。
Bengani 表示:「我們數據中的絕大多數企業在交易結算後會立即兌換回法定貨幣。他們並沒有持有加密資產部位。他們將 MELD 用作結算軌道,而不是 SWIFT。」
他表示,最大的資金流是跨境商業支付,特別是企業賺取或持有美元,但供應商和員工需要當地貨幣。
供應商付款佔企業用途近三分之一,而發票結算約佔四分之一。
這與人們轉向數位美元以保護儲蓄免受通貨膨脹影響,或在壓力時期從法定貨幣系統中提取大筆資金的情況,描繪了不同的景象。
這引發了另一個有趣的問題:如果資金沒有留在加密貨幣中,傳統系統的哪個部分實際上被取代了? Bengani 表示:
在一個資金以思維速度移動的世界裡,這並不意味著銀行會消失。
Bengani 表示,儲備仍然存放在銀行存款和國庫券中,企業仍然需要法定貨幣,而銀行在「託管、合規、流動性和當地結算」方面仍然很重要。
但改變的是中間的「管道」——穩定幣可能並沒有像改變摩擦點所在那樣,從金融系統中移除銀行。