達登餐廳(Darden Restaurants)於2026年9月24日公布了其2027財政年度第一季的業績,展示了其九個品牌組合的廣泛成長,同時重申了全年財測。
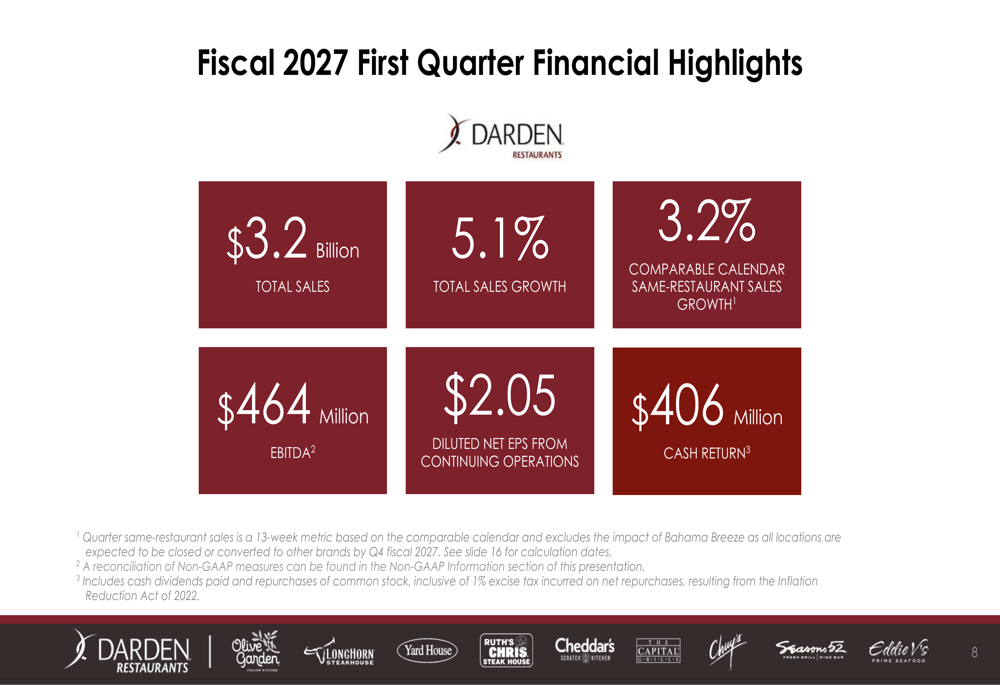
這家擁有Olive Garden、LongHorn Steakhouse及其他七個餐廳品牌的公司報告總銷售額為32億美元,年增5.1%,可比日曆年同店銷售額成長3.2%——超過了休閒餐飲行業2.4%的基準。
儘管調整後稀釋後每股盈餘(EPS)為2.05美元,符合預期,但報告發布後的股價下跌1.22%,報211.08美元,因為32億美元的營收略低於分析師預估的32.1億美元。該股股價仍處於52週的169美元至229.76美元區間內,目前交易價為211.77美元。
公司第一季的財務亮點顯示了在關鍵指標上的持續執行力,如下列核心業績摘要所示:
總銷售額成長5.1%,由新餐廳開設和所有部門的同店銷售額增長所帶動。公司在本季淨增53家新餐廳,其中包括20家Olive Garden和29家LongHorn Steakhouse門市,持續其將年度門市成長率控制在10%以下的審慎擴張策略。
息稅折舊攤銷前利潤(EBITDA)達到4.64億美元,同時公司透過1.84億美元的股息和2.22億美元的股票回購,向股東返還了4.06億美元。達登已連續32年維持股息支付,目前提供3.03%的股息收益率。
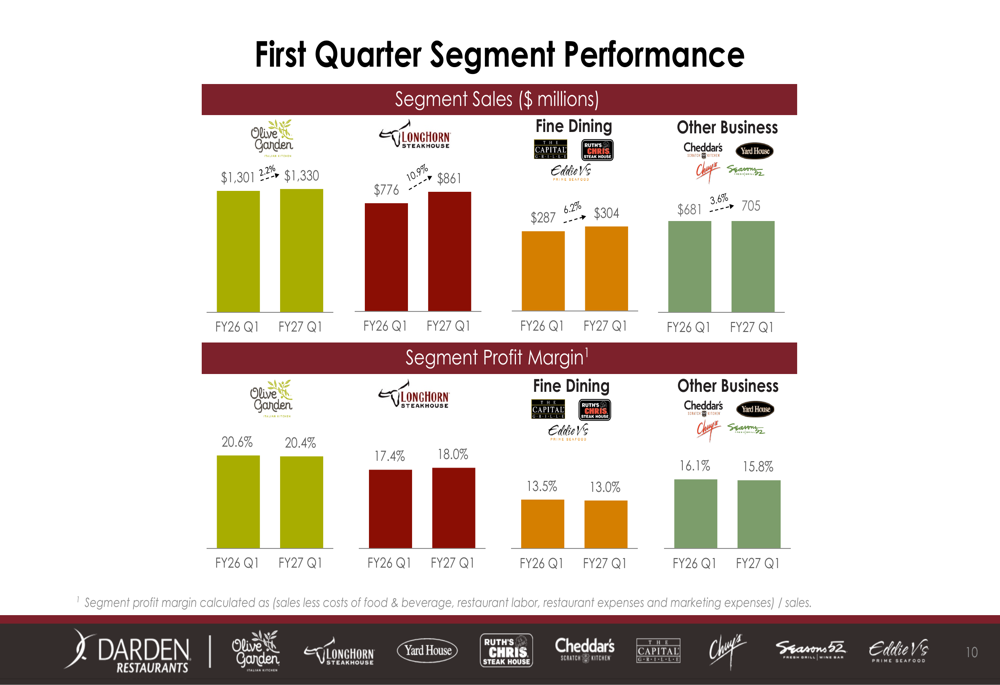
以下部門業績細分揭示了達登產品組合的強勁表現:
LongHorn Steakhouse成為表現最突出的品牌,實現了連續第22個季度的同店銷售額正增長,可比銷售額增長6.8%,部門總銷售額達到8.61億美元,年增10.9%。該品牌的利潤率也從去年的17.4%擴大到18.0%。
達登最大的品牌Olive Garden創造了13.3億美元的銷售額,同店銷售額增長1%。儘管利潤率從20.6%略微收窄至20.4%,但該品牌仍保持了公司最賺錢部門的地位。管理層指出,平日午間客流量仍低於疫情前水平,這既是挑戰也是復甦的機會。
餐飲服務部門(Fine Dining),包括The Capital Grille、Ruth’s Chris Steak House和Eddie V’s Prime Seafood,銷售額增長6.2%,達到3.04億美元。其他業務部門(Other Business),包括Cheddar’s Scratch Kitchen、Chuy’s、Seasons 52和Yard House,銷售額增長3.6%,達到7.05億美元,其中Yard House的同店銷售額增長尤為強勁,達到10%。
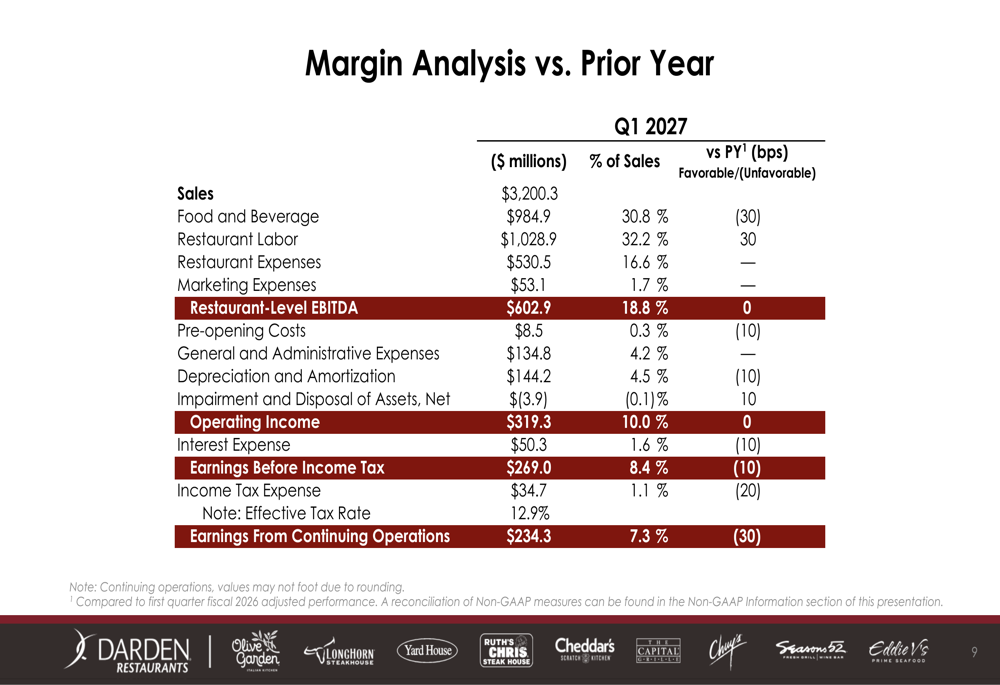
儘管面臨通貨膨脹壓力,公司在本季的利潤表現與去年同期相比保持穩定,如下列季度分析所示:
餐廳級EBITDA佔銷售額的比例保持在18.8%,與去年同期持平。這種穩定性反映了抵消因素:食品和飲料成本佔銷售額的比例增加了30個基點至30.8%,而餐廳勞動力成本佔銷售額的比例改善了30個基點至32.2%——這表明了有效的營運管理。
營業利潤佔銷售額的比例保持在10.0%不變,持續經營業務的收益佔銷售額的比例為7.3%,年減30個基點。12.9%的有效稅率低於公司全年預計約13.5%的財測。
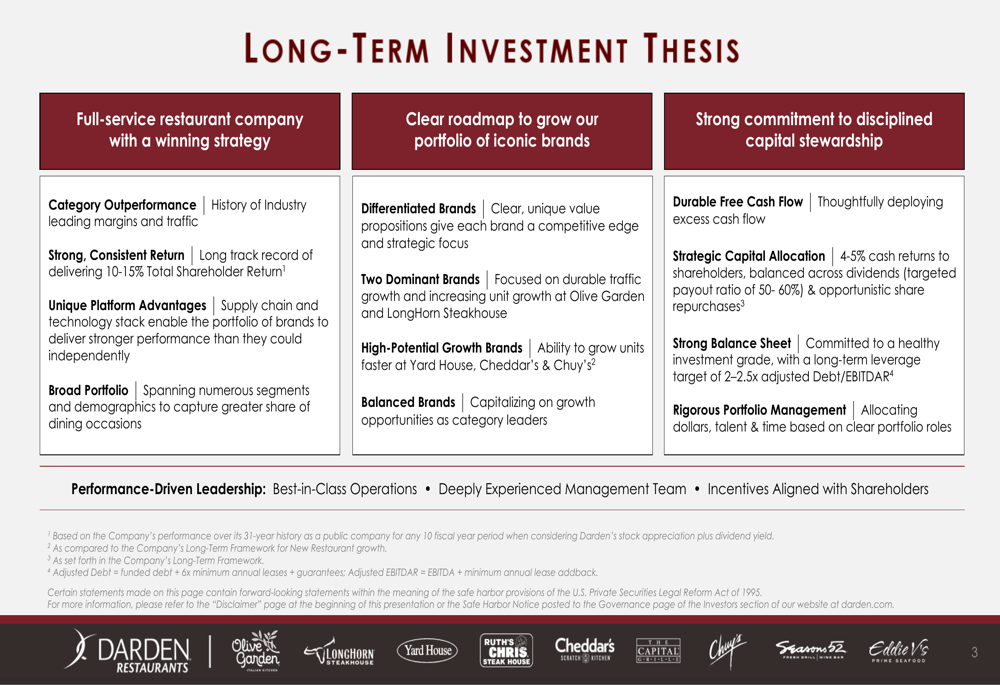
達登的簡報強調了其建立在三個策略支柱之上的長期投資框架,如公司核心論點所述:
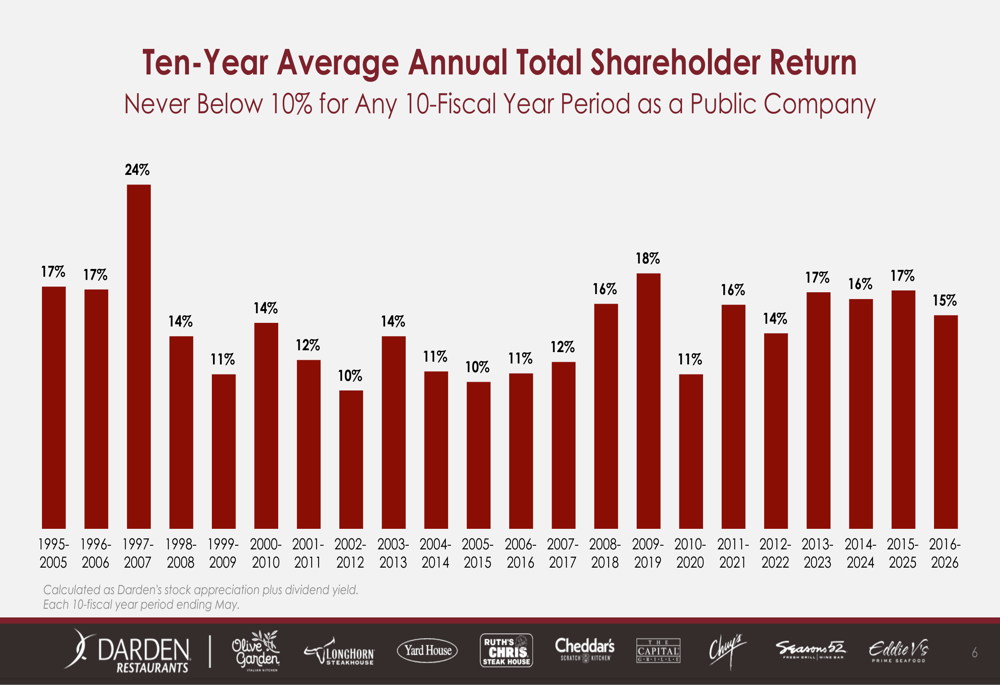
公司將自己定位為全方位服務餐廳的領導者,在供應鏈和技術方面擁有平台優勢,並擁有跨越多個部門和不同消費群體的多元化產品組合。管理層強調了其在過去十個財政年度中實現10-15%總股東回報的業績記錄——自成為上市公司以來,公司從未低於此目標。
以下歷史業績數據強調了這種一致性:
在從1995年到2026年測量的22個十年期間,達登的平均年總股東回報率在10%到24%之間,其中最近一個十年期(2016-2026)年化回報率為15%。這種跨越多個經濟週期的持久性是長期投資者的關鍵差異化因素。
公司的長期框架為多個維度設定了明確的年度目標:
管理層目標是實現3-4%的新餐廳增長,1.5-3.5%的同店銷售額增長,以及6-10%的業務表現(每股收益增長)。結合4-5%的現金回報給股東,這些指標支持了10-15%的總股東回報目標。公司維持50-60%的股息支付率,並目標將股票回購佔總股東回報的比例控制在1-2.5%。
達登重申了其完整的2027財政年度全年展望,顯示出其在應對當前營運環境中的信心:
公司預計總銷售額為136億至137.5億美元,由2.5%至3.5%的同店銷售額增長和75-80家新餐廳的開設所帶動。資本支出預計約為8.75億美元,以支持此擴張。
預計EBITDA為22.6億至22.9億美元,總通貨膨脹率約為3.0%。稀釋後每股淨收益預期為11.10美元至11.35美元,與分析師預估的11.31美元非常接近,儘管一些分析師近期已下調預估。
管理層提供了涵蓋9月至2月期間的第二季和第三季詳細商品展望:
加權平均商品覆蓋率為65%,其中牛肉(佔總支出的29%)覆蓋率為65%,預計將經歷低個位數的通脹。海鮮(佔支出8%,覆蓋率85%)面臨中個位數的通脹,而雞肉(佔支出8%,覆蓋率100%)預計將保持持平。這種對沖策略提供了對近期成本壓力的可見性。
首席財務官Raj Vennam指出,「我們的定價傳導率在90%以上」,表明公司已成功實施價格上漲而未引起顯著的消費者抵制。預計定價將在年內趨於平緩,第二季處於3%中段,全年定價到第四季將放緩至2%低至中段。
執行長Rick Cardenas將本季描述為「2027財政年度的穩健開端」,並強調業績符合預期。他指出,「消費者仍在消費。他們仍然很有韌性。他們在休閒餐飲上消費」,這表明儘管存在更廣泛的經濟擔憂,該類別仍然具有韌性。
品牌具體措施包括Olive Garden對其無限湯、沙拉和麵包的午餐優惠的支持,以及測試新的午餐平台和額外的以蛋白質為主的晚餐項目。Never-Ending Pasta Bowl促銷活動的表現優於預期,管理層因其強烈的價值感知而將4.99美元的蛋白質附加價格維持不變。
LongHorn Steakhouse計劃在第二季度進行菜單更新,以增強價值和多樣性,延續其作為公司主要增長引擎的勢頭。Yard House目標在2027財政年度開設13家新餐廳,其中包括五家Bahama Breeze的轉型店,而Cheddar's和Chuy's則專注於保持一致性和謹慎的市場選擇。
管理層承認,感恩節日曆的變動將對第二季銷售額造成約1%的逆風,第三季將有相應的利好,這要求投資者觀察兩個季度合併後的表現以獲得更清晰的業績圖景。
對帳與非GAAP衡量標準
公司提供了報告收益與調整後收益的詳細對帳,強調了年同比可比性所需的調整:
對於2027財年第一季度,報告和調整後收益均為每股稀釋後2.05美元,因為無需進行任何調整。相比之下,2026財年第一季度包含多項一次性項目:Chuy's的交易和整合成本(每股0.02美元)、關閉餐廳的成本(每股0.02美元),以及Olive Garden Canada出售的重大收益(每股0.26美元)。排除這些項目後,去年的調整後收益為每股1.97美元,使得本季度的2.05美元結果增長了4.1%。
2027財政年度的EBITDA展望對帳顯示了從預計淨收益到非GAAP EBITDA目標的路徑:
從持續經營業務的淨收益12.6億至12.9億美元開始,公司加回利息(2.0億至2.1億美元)、所得稅費用(2.0億至1.9億美元)以及折舊和攤銷(6.0億美元),以達到22.6億至22.9億美元的EBITDA展望。
市場反應與分析師觀點
報告發布後股價小幅下跌1.22%,主要似乎是由於營收略低於預期,而非對公司基本面的擔憂。由於股價接近52週區間的上限,市場反應表明是小幅調整而非對達登前景進行廣泛重新評估。
分析師們高度關注Olive Garden的客流量趨勢,特別是平日午間業務的復甦潛力,以及LongHorn卓越業績的持續性。問題也集中在消費者行為、燃料成本,以及高汽油價格是否影響客流量,儘管管理層表示支出模式沒有重大變化。
公司將門市增長率控制在每年10%以下的審慎擴張方法,繼續支持其產品組合的執行質量。預計2027財政年度將開設75-80家新餐廳,資本支出約為8.75億美元,達登正在平衡增長雄心與營運卓越。
展望未來,重申的財測和穩定的利潤表現表明管理層對應對當前環境的信心,即使消費者仍然謹慎。公司32年來持續支付股息的記錄,加上其十年股東回報從未低於10%的歷史,使其在休閒餐飲領域成為一個穩定的表現者,儘管短期股價表現可能仍與季度業績超出預期相關。完整簡報: