金寶品牌公司(Conagra Brands)於2026年9月30日公布了其2027財年第一季的財報結果,雖然調整後獲利超出預期,但同時面臨持續的銷量逆風和利潤率壓力。儘管調整後每股盈餘(EPS)為0.41美元,較分析師預期的0.28美元高出46%,但股價下跌5.1%至13.41美元,反映出投資者對消費者需求疲軟和包裝食品行業前景黯淡的擔憂。
該報告概述了一項全面的策略轉型,重點是恢復利潤率、品牌投資、降低複雜性以及重新平衡資本配置——管理層表示,這些優先事項已轉化為切實可行的行動,而非僅是計劃。
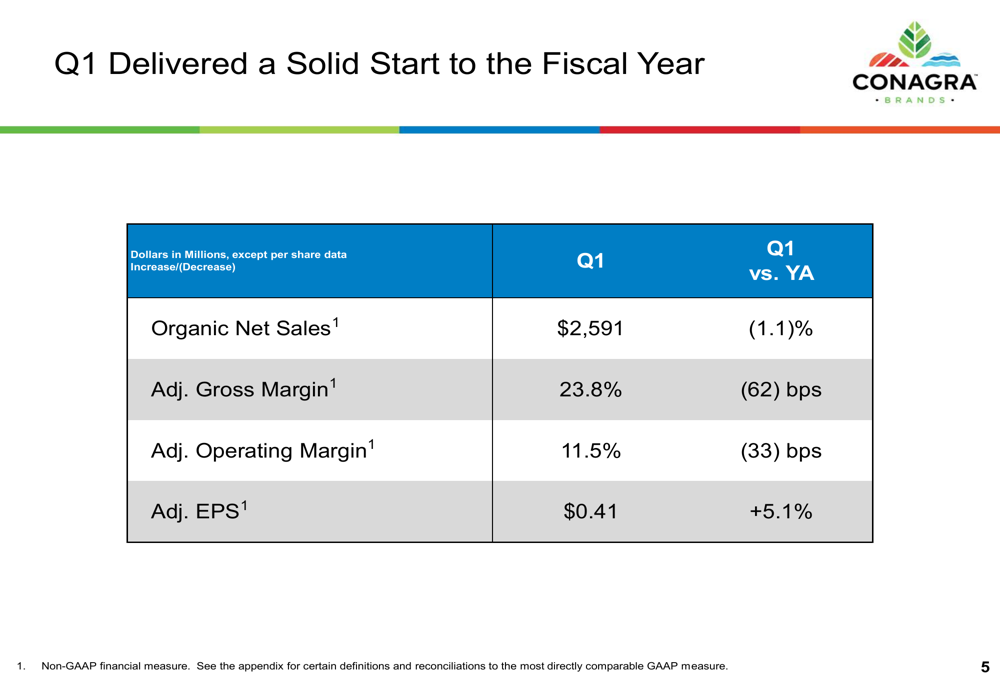
公司第一季的業績顯示出喜憂參半的信號,獲利能力超出預期,但營收表現仍面臨壓力。如以下績效摘要所示,有機淨銷售額下降1.1%,至25.91億美元,主要由銷量下降2.1%所致,部分被1.0%的價格/組合變動所抵銷。
調整後每股盈餘年增5.1%至0.41美元,得益於Ardent Mills合資企業的股權收益增加。然而,調整後毛利率和營運利率均收窄,分別下降62個基點和33個基點。11.5%的調整後營運利率反映了持續的通膨壓力,尤其是在物流、燃料、包裝和食用油方面。
執行長John Brase將本季描述為「財政年度的穩健開端」,並強調儘管消費者環境充滿挑戰,但業績符合內部預期。
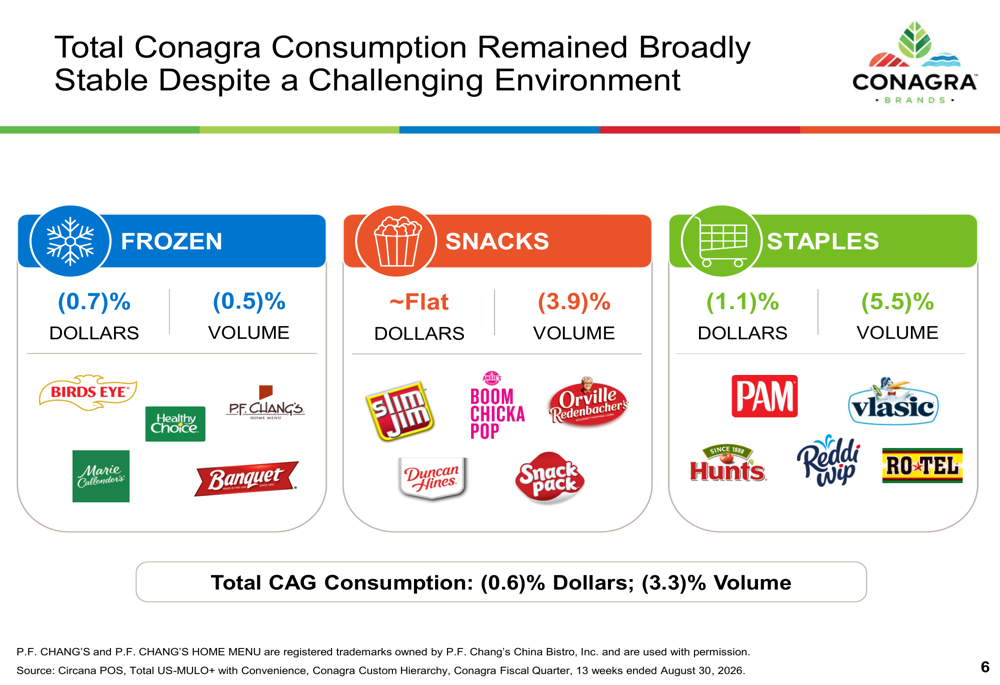
公司在其三大主要零售類別的消費數據顯示,美元銷售額保持穩定,但銷量持續承壓,反映出消費者謹慎的行為。以下按類別劃分的績效明細,展示了金寶多元化的品牌組合:
冷凍產品,包括Birds Eye、Marie Callender’s和Healthy Choice等主要品牌,銷售額下降0.7%,銷量下降0.5%。零食類別,包括Slim Jim、Angie’s Boom Chicka Pop和Orville Redenbacher’s,儘管銷量下降3.9%,但美元銷售額大致持平。主食類別,包括Hunt’s、Vlasic和PAM等品牌,經歷了最嚴重的銷量下滑,達5.5%,美元銷售額下降1.1%。
根據Circana的銷售點數據,在截至2026年8月30日的13週期間,金寶的總消費額以美元計算下降0.6%,銷量下降3.3%。
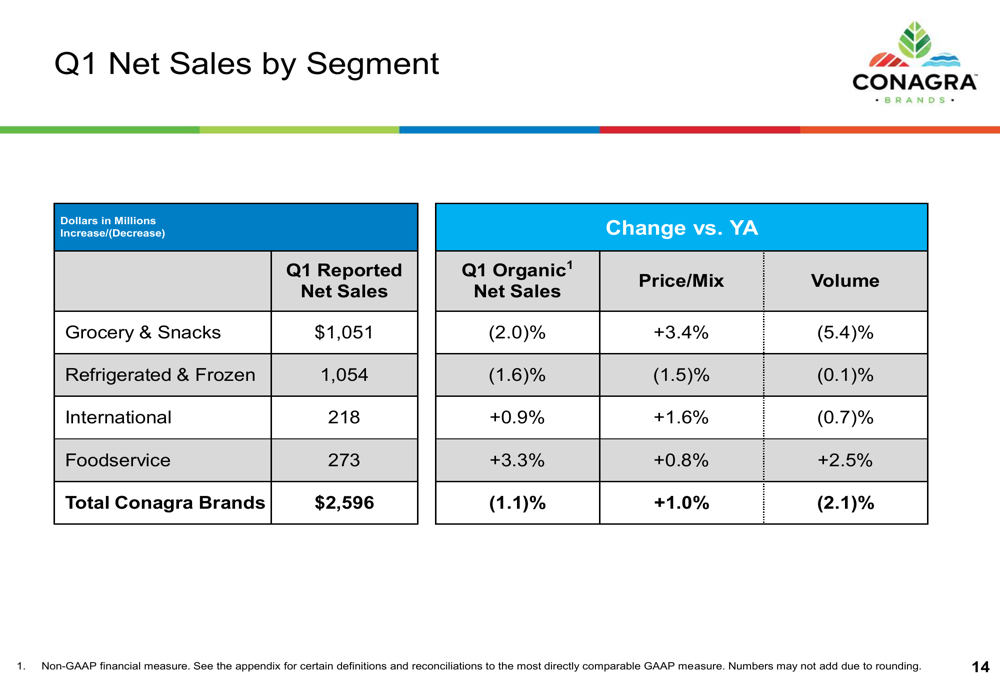
如詳細的部門細分所示,金寶各營運部門的績效差異顯著:
餐飲服務(Foodservice)成為表現突出的部門,實現了連續第五個季度的增長,有機淨銷售額增長3.3%,銷量增長2.5%。國際業務也顯示出韌性,有機增長0.9%。相比之下,雜貨與零食(Grocery & Snacks)以及冷藏與冷凍(Refrigerated & Frozen)部門均面臨逆風,有機銷售額分別下降2.0%和1.6%。
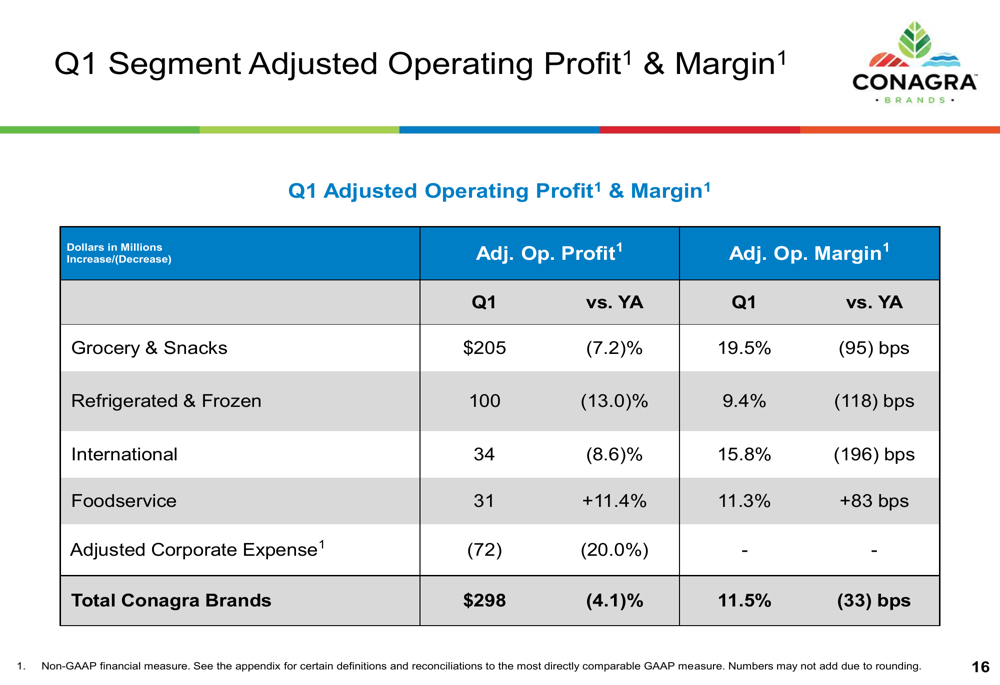
以下利潤率分析揭示了各部門的獲利能力影響:
餐飲服務是唯一一個營運利潤率擴大的部門,改善了83個基點至11.3%。雜貨與零食部門的利潤率收窄95個基點至19.5%,而冷藏與冷凍部門則下降118個基點至9.4%。國際業務經歷了最嚴重的利潤率下滑,達196個基點,但整體仍維持在健康的15.8%的利潤率。
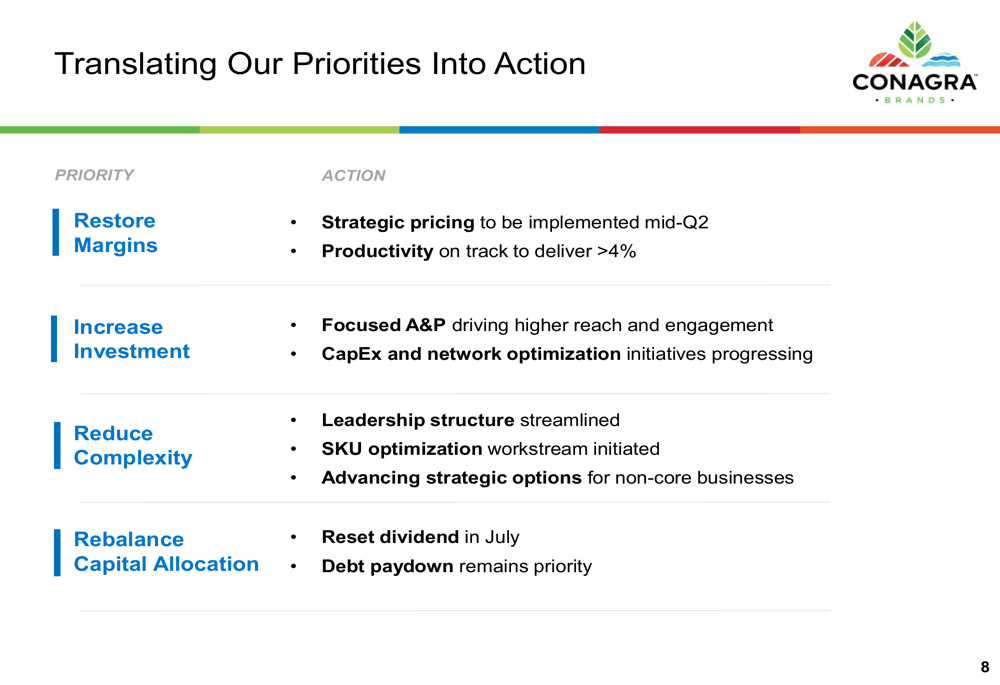
管理層概述了四項旨在為可持續增長奠定基礎的策略重點,並已啟動具體行動:
在恢復利潤率方面,公司計劃在第二季中期實施策略性、基於通膨的定價,同時保持生產力計畫,以實現超過銷貨成本4%的目標。為增加投資,金寶在第一季將廣告和促銷支出增加了15%,資本支出和網絡優化計畫也按計畫進行。
降低複雜性的努力包括精簡領導結構、啟動庫存單位(SKU)優化,以及推進非核心業務的策略選項。公司還在7月重設了股息,並繼續優先償還債務以重新平衡資本配置。
品牌投資帶動效率提升
報告中的一個關鍵亮點是品牌投資增加的可衡量影響,如下面的營銷績效指標所示:
與去年同期相比,廣告和促銷(A&P)投資增加了15%,帶來了顯著的回報:媒體曝光量增加了4倍,而媒體生產力——衡量全國性廣告活動的效率和成本改善——提高了35%。財務長Dave Marberger強調,公司「正在投入更多資金,並且每一塊錢都花得更有價值」,將增強的營銷能力定位為潛在的競爭優勢。
報告中展示了Healthy Choice、Banquet和Slim Jim的廣告活動,表明公司專注於提高其產品組合的觸及率和參與度。
公司提供了詳細的瀑布圖,解釋了關鍵財務指標的驅動因素。淨銷售額結構圖顯示了各種因素如何促成了總體1.4%的報告下降:
2.1%的銷量壓力是主要的逆風,部分被1.0%的價格/組合變動和0.2%的有利匯率所抵銷。併購活動導致了0.5%的下降,反映了已剝離業務的影響。
營運利潤率結構圖揭示了影響獲利能力的相互作用因素:
價格/組合貢獻了130個基點的利潤率擴張,而生產力淨值(扣除營運抵銷項)增加了190個基點。然而,這些增長被銷貨成本(COGS)通膨(包括關稅影響)的380個基點壓力所抵銷。調整後的一般、銷售及管理費用(SG&A)(包括A&P)提供了40個基點的效益,導致淨利潤率下降33個基點至11.5%。
調整後每股盈餘結構圖展示了公司如何在營運利潤面臨逆風的情況下實現了獲利增長:
雖然調整後營運利潤每股下降0.01美元,但Ardent Mills的股權收益貢獻了0.03美元,推動了淨EPS的0.02美元增長。退休金收入、利息支出、調整後稅務支出、匯率和併購影響與去年同期相比基本持平。
公司財務狀況顯示債務水平有所改善,但現金產生較弱,如下列指標所示:
淨債務從去年同期的75.82億美元下降至73.89億美元,但由於過去十二個月的EBITDA下降,淨槓桿率從3.55倍升至3.99倍。自由現金流為負1.28億美元,而2026財年第一季為負2600萬美元,反映出營運現金流從正1.21億美元下降至負400萬美元。資本支出從1.47億美元下降至1.24億美元,因為公司謹慎管理投資。
本季公司支付了1.68億美元股息並回購了4400萬美元股票,在優先償還債務的同時,維持了對股東回報的承諾。
前瞻性聲明與指引
金寶重申了其2027財年全年的關鍵指標指引,如下表所示:
公司預計有機淨銷售額將下降3%至1%,調整後營運利率為10.0%至10.5%,調整後每股盈餘為1.40美元至1.50美元。此指引包含約5-6%的通膨預期(包括關稅影響)、超過4%的生產力以及廣告和促銷投資約占銷售額的3.0%。
詳細的指引細分提供了對潛在假設的額外背景資訊:
關鍵假設包括約1.40億美元的股權收益、約2500萬美元的退休金收入、約3.60億美元的利息支出,以及接近24%的調整後稅率。該指引還反映了由於第53週的影響,約0.05美元的逆風。
對於2027財年第二季,管理層預計有機淨銷售額將下降約2%,調整後營運利率將處於個位數高段。這反映了本季中期實施的策略性定價措施的時間點、物流和燃料成本的增加、計劃中的廣告和促銷支出加速至約占淨銷售額的3%,以及一般、銷售及管理費用從第一季到第二季的時間點轉移。
市場反應與投資者擔憂
儘管獲利超出預期,金寶股價仍大幅下跌,交易價為13.41美元——較前一收盤價下跌5.1%,較52週高點20.32美元低約34%。負面的市場反應表明,投資者仍然關注幾個關鍵擔憂:
持續的銷量下滑2.1%表明消費者仍在削減包裝食品的購買量,彈性高於正常水平,尤其是在冷凍產品類別。全年有機銷售額預計將下降1-3%的指引表明需求趨勢短期內不會改善。
利潤率壓力依然顯著,5-6%的通膨需要積極的生產力措施和策略性定價來抵銷。公司3.99倍的淨槓桿率雖然較峰值有所改善,但仍處於高位,限制了財務靈活性。
轉型策略雖然全面,但在充滿挑戰的消費者環境中,公司同時進行投資組合變更、SKU削減和供應鏈優化,面臨執行風險。
管理層強調「緊迫性」和「切實行動」,反映了金寶正處於一個為期數季的轉型努力之中,隨著措施的實施,業績可能會保持不均衡。市場的懷疑反應表明,投資者採取了觀望態度,需要更多證據證明策略重點能夠扭轉銷量趨勢並恢復可持續的利潤率擴張。