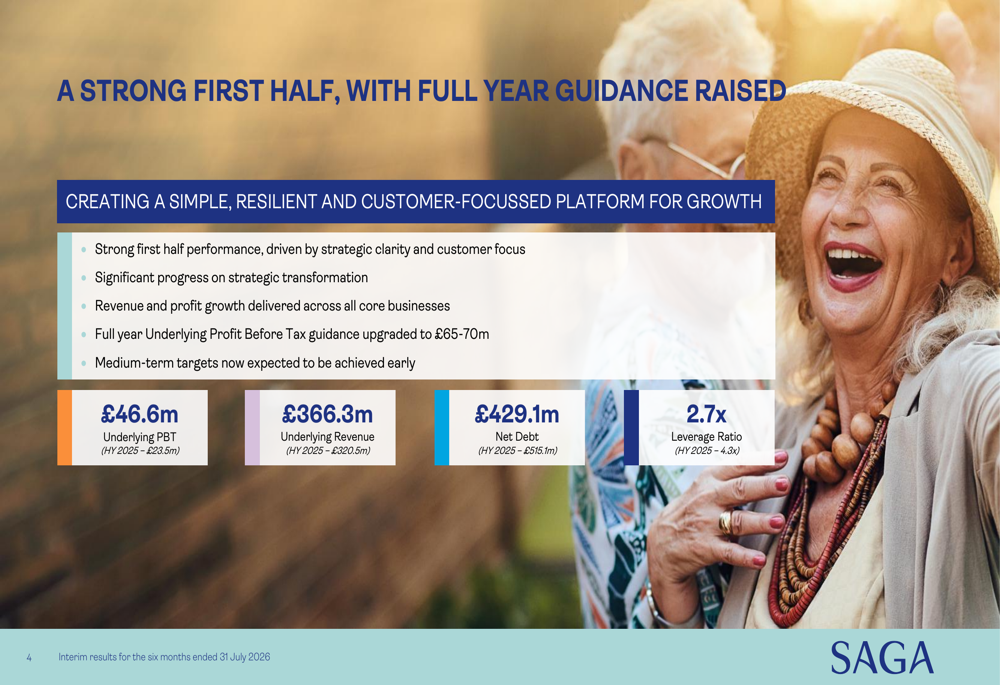
Saga PLC於2026年9月30日公布中期業績,顯示其轉型進程顯著加速,稅前基礎利潤幾乎翻倍,淨債務自2024年初以來減少超過2億英鎊。這家專注於50歲以上客群的公司上調全年指引,並表示預計將提前達成原定於2030年1月的中期目標。
公告發布後,Saga股價飆升12.89%,達到723.64英鎊,接近52週高點747英鎊。過去一年該股回報率達134%,但InvestingPro分析指出,目前估值可能已超越基本面,市盈率超過260倍。
截至2026年7月31日的六個月內,Saga在所有主要指標上均實現增長:
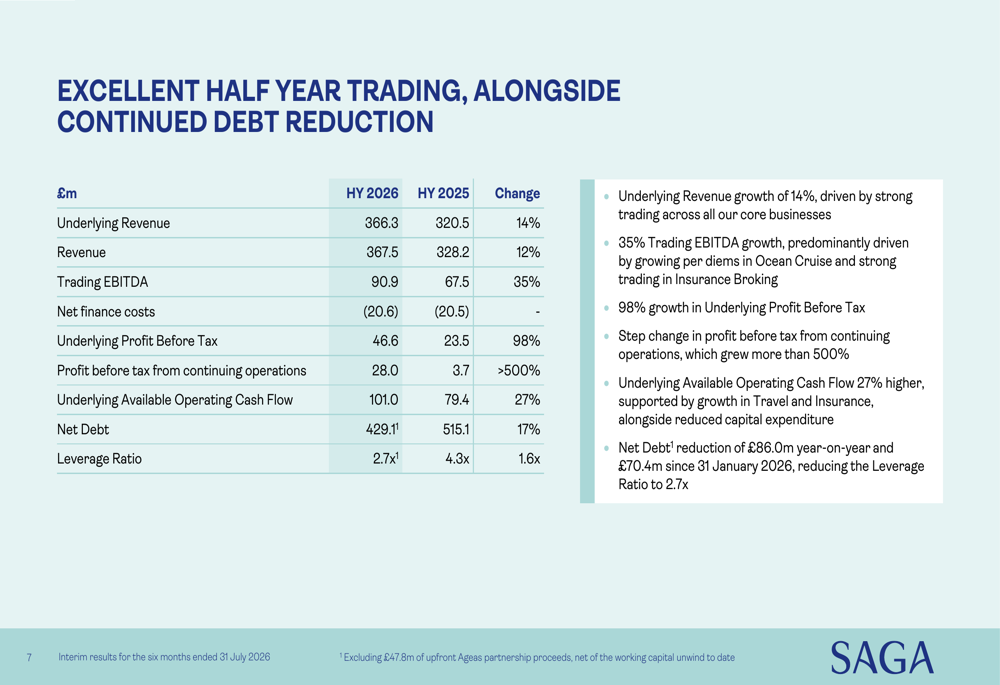
稅前基礎利潤達4660萬英鎊,較去年同期的2350萬英鎊增長98%。基礎營收增長14%至3.663億英鎊,交易息稅折舊攤銷前利潤(EBITDA)提升35%至9090萬英鎊。公司產生了1.01億英鎊的基礎可用營運現金流,同比增長27%。
淨債務從一年前的5.151億英鎊降至4.291億英鎊,減少8600萬英鎊。槓桿比率大幅改善,從4.3倍降至2.7倍,向公司中期目標低於2.0倍邁出重要一步。
法定稅前利潤達2800萬英鎊,較2025年上半年的370萬英鎊增長超過500%。管理層將強勁表現歸因於戰略清晰、以客戶為中心及核心業務板塊的成功執行。
公司將業績分解為四大業務部門,展現廣泛的增長動能:
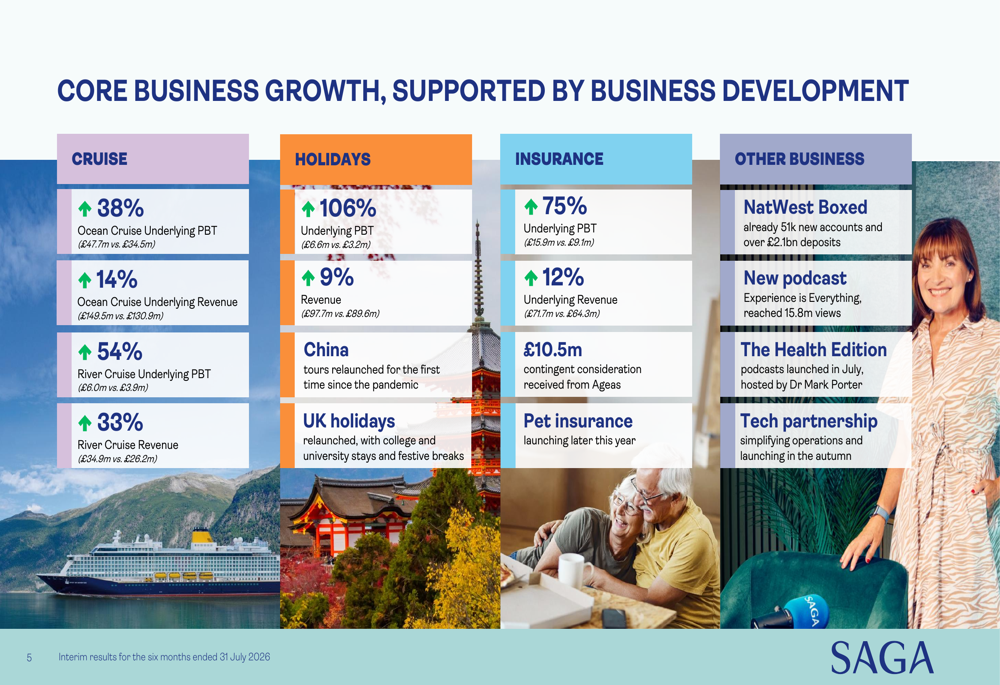
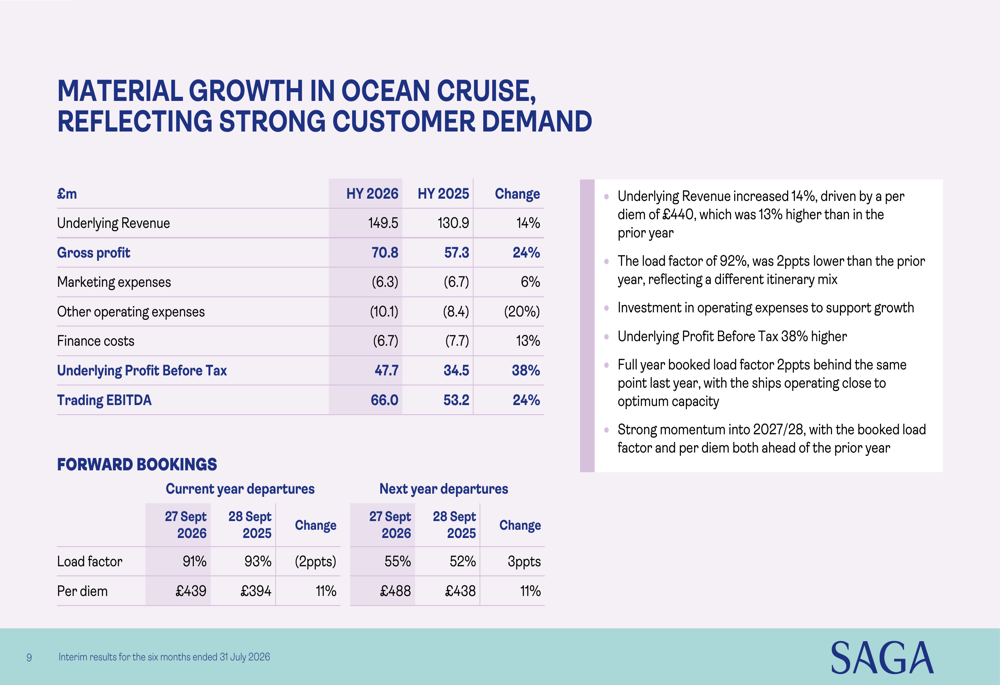
海洋郵輪仍為最大利潤來源,稅前基礎利潤增長38%至4770萬英鎊,營收增長14%至1.495億英鎊。該板塊受益於每日價格提升13%至440英鎊,但由於行程組合變化,載客率略降至92%。
截至2026年9月27日,當年出發的預訂載客率為91%,每日價格439英鎊,同比增11%。明年出發的預訂載客率達55%,每日價格488英鎊,較前期增長11%。公司強調68%的回頭客比例,並指出需求超過供給。
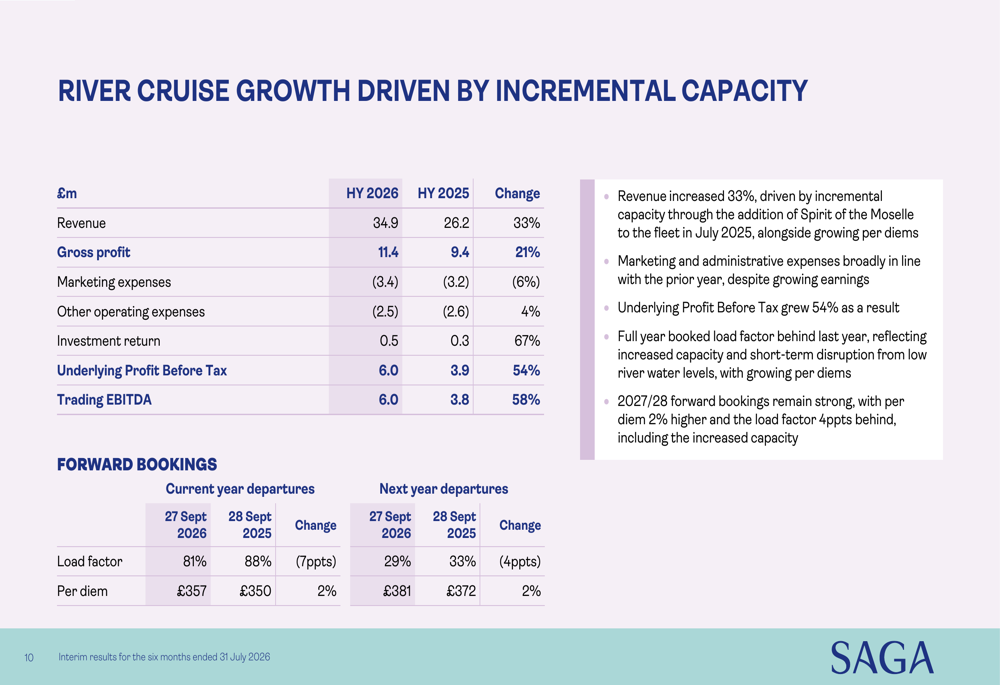
河川郵輪實現最強勁的百分比增長,營收增長33%至3490萬英鎊,稅前基礎利潤增長54%至600萬英鎊。2025年7月新增的Spirit of the Moselle郵輪提供了額外運力,但管理層警告歐洲河流水位偏低將對全年業績帶來壓力。
假期業務利潤翻倍,稅前基礎利潤增長106%至660萬英鎊,營收增長9%至9770萬英鎊。該板塊受益於疫情後中國旅遊重新啟動及英國新假期產品,包括大學及學院住宿。管理層指出中東衝突對上半年影響有限,但2027/28年的預訂因季節推遲而落後。
保險經紀業績超出預期,稅前基礎利潤增長75%至1590萬英鎊,營收增長12%至7170萬英鎊。公司於2026年6月從Ageas合作夥伴處收到1050萬英鎊或有對價。汽車保險貢獻基本持平,因利潤率提升抵消新銷售減少,家庭保險貢獻因利潤率提升顯著改善。保單總數增長5%至130.4萬份,旅遊保險因針對性行銷增長51%。
債務減少與資產負債表強化
公司去槓桿進展為本期最重要成就之一。淨債務自2024年1月的6.372億英鎊降至4.291億英鎊,減少2.081億英鎊。過去12個月內,債務減少8600萬英鎊。槓桿比率從2024年1月的5.4倍減半至目前的2.7倍。
減債主要來自不受限制的交易EBITDA 7730萬英鎊,加上營運資金改善1690萬英鎊及股息與公司間還款1010萬英鎊。這些現金流入產生了1.01億英鎊的基礎可用營運現金流,足以抵消330萬英鎊的資本支出、2540萬英鎊的債務服務費用、1440萬英鎊的重組費用及其他支出。
財務長Mark Watkins指出,較高的債務服務費用反映了新企業融資設施的完整六個月成本,重組費用則與Ageas合作轉型及物業整合相關。
策略進展與新舉措
報告明確列出策略重點,並展示各項支柱的進展:
除核心業務增長外,Saga推出多項新計劃。NatWest Boxed合作已吸引5.1萬新帳戶,存款超過21億英鎊。公司播客「Experience is Everything」累計觀看1580萬次,7月推出由Mark Porter醫生主持的新健康專輯。寵物保險預計於2026年底推出。
公司強調聚焦具吸引力的人口結構,預計到2050年英國約50%人口年齡超過50歲,65歲以上群體為增長最快的年齡段。管理層指出,65歲以上人士在旅遊上的花費是年輕群體的三倍,且平均Saga客戶感覺比實際年齡年輕14歲。
管理層將全年稅前基礎利潤指引上調至6500萬至7000萬英鎊,高於先前市場共識的6040萬英鎊,遠超2025財年的4400萬英鎊。公司預計淨債務及槓桿比率因季節性營運資金變動,全年將保持大致穩定。
海洋郵輪預計延續上半年趨勢,全年增長與中期相似。河川郵輪全年收益因歐洲水位偏低及正常季節性因素預計低於去年。假期業務收益與乘客數量應與去年持平,保險經紀稅前基礎利潤預計高於去年,下半年表現大致與2025年持平。
公司已將外匯及商品風險完全對沖至2027年12月,為旅遊業務提供成本確定性。
最重要的是,Saga現預計將提前達成中期目標,原定於2030年1月完成。目標包括稅前基礎利潤至少1億英鎊及槓桿比率低於2.0倍。實際表現顯著超越原定目標軌跡及分析師共識。管理層更新狀態顯示海洋郵輪及保險業務「表現優異」,河川郵輪及假期業務「進展順利」,集團利潤、淨債務及槓桿均「表現超出預期」。
執行長Mike Hazell表示:「我們正打造一個簡單、具韌性且以客戶為中心的成長平台。集團營收與利潤強勁增長,基於此表現,我們更新了全年指引。」
市場反應與估值疑慮
股價上漲12.89%推動Saga接近52週高點,年初至今回報率達64%。強勁的市場反應反映投資者對上調指引、加速減債及提前達標的信心。
然而,股價飆升也引發估值擔憂。根據InvestingPro數據,Saga市盈率超過260倍,貝塔值為2.02,顯示波動性高。InvestingPro的公允價值分析顯示,該股目前可能被高估,成為平台上估值最高的股票之一。
公司未提及股息,管理層強調重點仍在達成2.0倍槓桿及1億英鎊利潤目標,才會考慮資本回報。只有達標後,董事會才會認真考慮股息或重大資本投資,如第三艘海洋郵輪。
在問答環節,分析師關注資本配置優先順序。管理層重申去槓桿優先,但公司正探索歐洲河流以外的河川郵輪路線多元化,並考慮除寵物保險外的其他產品推出。
報告最後,管理層表達對全年業績達成及過去兩年半推動轉型的業務模式可持續性的信心。