在現代航空時代的大部分時間裡,地理因素是全球航空業克服的對象。簡而言之,與鐵路、管道或公路不同,飛機在其出發點和目的地之間不需要連續的實體基礎設施。航線可以改變,飛機可以跨市場移動,樞紐可以興起和衰落。只要經濟上能證明一項服務是合理的,航空業就擁有非凡的能力找到另一種途徑。在2022年之前,我在俄羅斯AirBridgeCargo航空公司的近十年時間裡,親眼見證了這一原則在世界上最具地理野心的貨運網絡之一中運作,連接歐亞大陸和北美洲的不同地區。現代航空業已經經歷過比目前俄羅斯和海灣地區領空限制更大的衝擊。9/11事件改變了航空安全,而新型冠狀病毒則關閉了邊境,停飛了機隊,並導致全球客運需求崩潰。然而,從一個重要意義上說,疫情是對稱且可逆的。一旦限制解除,大部分網絡就能恢復。到2024年,全球客運需求已比2019年水平高出3.8%。
然而,自2022年以來在歐亞大陸累積的干擾卻有所不同,因為它們是不對稱的、持續的且累積的。它們是不對稱的,因為不同的航空公司現在對同一地理區域擁有不同的政治准入權;它們是持續的,因為領空限制可能在產生它們的衝擊之後很長時間仍然存在;它們是累積的,因為失去一條航線會增加對大陸上剩餘航線的依賴。
例如,中國航空公司在2022年後仍然保留了進入俄羅斯領空的權利,而西方航空公司則失去了。在2019年夏季,中國航空公司運營著中國與歐洲之間約55%的預定運力。到2025年夏季,儘管市場總運力保持不變,但它們的份額已增至83%。與此同時,在失去進入俄羅斯領空的權利後,芬蘭航空從赫爾辛基飛往東京的飛行時間從約九小時增加到13小時,增長了44%。此外,在最近一次中東地區的干擾中,航空公司每天改道1,150個航班以避開衝突地區——迫使這些飛機每天額外飛行206,000公里。這以可衡量的形式體現了歐亞民航業的「地緣政治化」。更重要的是,在某些條件下,與航空公司政治身份相關的准入權成為了一種商業資產。
其後果可能遠遠超出民航經濟學的範疇,延伸到歐亞大陸的戰略准入、連通性和機動性等更廣泛的問題。
美國在其當前卓越的全球軍事機動性能力方面,是建立在民用航空生態系統之內的,並且在很大程度上仍然依賴於世界大部分地區的商業航空公司、民用機場、貨運樞紐、維護組織、燃料基礎設施以及政治上可准入的領空。五角大廈不必擁有整個系統就能從中受益。
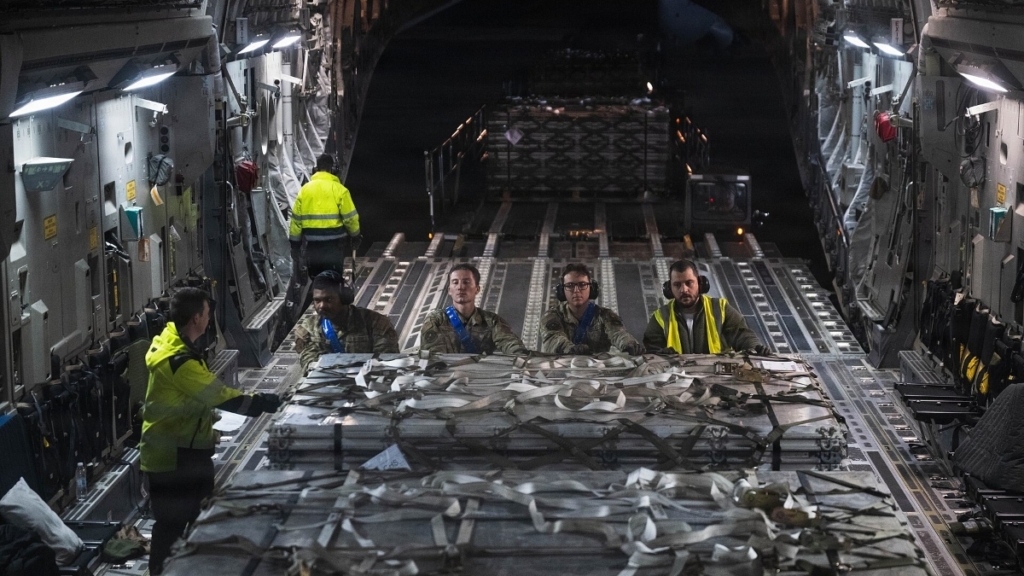
阿富汗戰爭證明了這種相互依賴曾延伸到何種程度。自2009年以來,美國利用所謂的北方配送網絡,通過俄羅斯和中亞將軍事貨物運往阿富汗。美國及其盟友不僅依賴俄羅斯的地面運輸,還依賴俄羅斯的地理位置和俄羅斯商業航空運輸本身——俄羅斯伏爾加-第聶伯航空公司的俄羅斯安-124飛機執行了北約的戰略空運任務,而2009年的一項美俄協議向美國軍用飛機(包括C-17)開放了俄羅斯領空。到2011年4月,超過1,000架次美國補給任務通過俄羅斯領空,運送了超過15萬人員,俄羅斯的烏里揚諾夫斯克市後來也被列為另一個潛在的空運/鐵路運輸選項。因此,進入北歐亞地區對美國的戰略機動性而言絕非邊緣化——它提供了飛機和替代走廊,減少了對巴基斯坦的依賴。
如今,首先是烏克蘭戰爭,然後是伊朗戰爭,風險在於圍繞美國在歐亞軍事機動性的民用網絡,將隨著每一次新的局勢升級而變得越來越狹窄、政治條件化和脆弱,而歐亞大陸的軍事需求則相反,變得越來越嚴苛。
此外,問題現在已經不僅僅是「關閉領空」。基輔作為衝突的直接參與方——這本身在航空安全方面是一種不尋常的動態——正在敦促外國航空公司避開俄羅斯領空,並已正式要求國際民航組織將其視為對民用航空不安全,因為有定期的烏克蘭無人機行動。此前,歐洲航空安全局也曾建議避免在東經60度以西的俄羅斯領空運營,理由是誤識別、俄羅斯防空系統啟動以及有限的緩解措施。
與此同時,疑似俄羅斯的破壞和GPS干擾已影響到歐洲主要的物流樞紐,如萊比錫/哈勒機場和波羅的海。
因此,歐洲和北約的美國盟友正成為被爭奪網絡本身的一部分。
隨著烏克蘭和伊朗戰爭的持續,曾經分散在北歐亞大陸數千公里的交通現在有時會集中在俄羅斯北部領空與伊朗和海灣南部領空之間的剩餘地理區域。有一段時間,航線縮減到大約160公里的走廊,格魯吉亞、亞塞拜然、亞美尼亞和土耳其吸收了大部分轉移的交通流量。這就是地圖上「機動性累積集中」的樣子,當一塊大可用地理區域的喪失增加了剩餘區域的戰略和商業重要性時。
「受爭奪的機動性」並非一個新術語。美國政府問責局將其定義為軍方在受爭奪的作戰環境中運輸裝備和人員的能力。美國運輸司令部稱戰略空運為「國家不對稱優勢」。此外,正如美國運輸司令部指揮官蘭德爾·里德將軍在2025年所說:「現在,敵對國家有能力在從起源點到使用點的整個範圍內爭奪後勤供應,」包括非動能干擾,美國正在「為移動而戰,而不是為戰鬥而移動。」
美國運輸司令部自身的機隊包括52架C-5M和223架C-17,而民用航空儲備機隊計劃也在需要時調動民用飛機來補充它們。更廣泛地說,雖然民用航空儲備機隊本身由承諾補充軍事運輸的美國民用飛機組成,但美國歷史上依賴的更廣泛的商業生態系統遠遠超出了美國運輸司令部和民用航空儲備機隊的能力本身。俄羅斯的伏爾加-第聶伯航空公司的飛機曾通過Atlas Air分包,俄羅斯的Polet Airlines公司的飛機通過UPS分包,亞塞拜然的Silk Way航空公司的飛機通過World Airways分包,而上述三家美國航空公司都是民用航空儲備機隊的參與者。
該生態系統正變得越來越受政治限制,甚至影響到商業關係。美國運輸司令部2024年5月的「不合格供應商名單」包括中國國際航空貨運、中國東方航空和中國南方航空,以及主要是俄羅斯來源的貨運航空公司。然而,分離仍然是不均衡的。作為民用航空儲備機隊參與者的達美航空於2025年終止了與中國南方航空的代碼共享協議,而中國東方航空仍然是達美航空的合作夥伴。聯合航空,另一家民用航空儲備機隊的承運人,與中國國際航空保持代碼共享關係。這些合作關係並非民用航空儲備機隊任務的一部分,但它們暴露了更嚴格的戰略審查與對仍然相互聯繫的民用航空系統的持續依賴之間的緊張關係。
在2021年的阿富汗撤離行動中,18架民用航空儲備機隊的飛機被啟用,但沒有飛往喀布爾。取而代之的是,軍用飛機首先將撤離人員運往中轉基地,然後由民用航空公司將他們進一步運送。民用航空儲備機隊的飛機仍然是民用的,參與航空公司保留了運營控制權,繼續遵守民用安全要求,並且可以因運營風險而拒絕特定任務。民用航空儲備機隊可以增加運力,但它無法「製造」飛越權、政治上可准入的機場或運營上可接受的走廊。
美國政府最近的三項機動性研究都證實了對275架戰略空運飛機的需求,這與上述美國運輸司令部現有編隊中的52架和223架相符。然而,2026年國會研究服務局的研究指出,儘管採購了223架飛機,但美國空軍在一次機身損失後目前運營222架,其中一架C-17屬於北約戰略空運能力——因此,在政治准入問題出現之前,可用的美國運輸司令部編隊已經低於紙面數字。
這些研究也超越了機隊規模。2020年的「機動性能力需求研究」考察了受爭奪的環境和更廣泛的機動性企業——包括機場、海港和陸路路線的全球網絡,以及商業供應商和軍事能力。儘管完整研究是機密的,但美國運輸司令部的一位高級官員後來將其描述為:
在推進聯合部門對在受爭奪環境中運營的知識方面具有創新性,特別是在理解大國對手干擾戰略機動性的能力、影響部隊進入戰區的時間以及對戰役的影響方面。
然而,在這些研究的公開討論中——也包括在2022年之前對戰區受爭奪准入的模擬——較少被關注的是跨越多個戰區的替代方案的連續喪失,此時第二次喪失變得更具影響力,因為第一次喪失已經移除了另一條路線。如果美國軍事機動性所依賴的更廣泛的民用網絡在實際衝突開始之前就受到(地緣)政治限制,會發生什麼?如果干擾機制是累積性的呢?
烏克蘭戰爭移除了北歐亞大陸一大塊可用的航空地理區域。然後,交通流量轉向高加索、中亞和海灣地區的替代路線,增加了它們的價值。如果其中一個南部走廊後來受到干擾,干擾的成本就會增加,因為第一次危機已經集中了網絡,這可能會引發政治上、商業上和運營上可行的民用航空通道的逐步減少,從而影響美國的戰略機動性。
自2022年以來,高加索地區的發展使這種集中化變得顯而易見。亞塞拜然的空中交通管制系統在2022年初每天處理約278個航班。到2025年底,這一數字已翻倍多,達到695個,而年飛越航班從2021年的47,065架次增加到2025年的261,085架次。在2026年初海灣領空受到干擾後,每日交通流量進一步上升。飛機本身也遵循了相同的地理路線,俄羅斯Sky Gates航空公司的兩架波音747-400貨機在2022年2月底被收回後離開俄羅斯,並在幾天內重新註冊到亞塞拜然,並在巴庫、歐洲和中國之間為Silk Way West航空運營。
因此,商業網絡像航空網絡通常所做的那樣進行了適應。但適應也將更多的交通流量和稀缺的飛機集中在歐亞大陸較小的地理區域。而這種新的集中化造成了其自身的脆弱性,當南高加索走廊在2023年至2024年面臨亞塞拜然和亞美尼亞之間的對抗風險時。
較小的干擾只會加劇相同的問題。以色列周邊的軍事緊張局勢一再導致東地中海航空網絡的部分區域空置,2025年5月的印巴對抗將交通推向南部的阿曼和海灣地區,朝鮮半島和台灣周邊頻繁的軍事活動對東北亞航線造成進一步壓力。與烏克蘭和伊朗戰爭造成的更大干擾相結合,這些較小的衝擊進一步消耗了歐亞航空網絡日益依賴的替代方案。
海灣地區也出現了同樣的集中現象。杜拜在2025年處理了創紀錄的9520萬乘客,同比增長3.1%,而中東機場的連通性在2024年增長了28%,洲際連通性比疫情前水平高出16%。這種增長有許多原因,但一旦2022年後北歐亞地理區域對許多西方航空公司變得不可用,海灣地區就成為東西方橋樑變得更加重要。
然後海灣地區本身也受到了衝擊。2026年的伊朗戰爭導致機場關閉、航空公司取消航班和航線改道。杜拜在2026年上半年處理了3150萬乘客,同比下降31.3%,飛機起降架次下降32.1%。由於西方運營商已經無法使用俄羅斯領空,伊朗戰爭干擾了網絡已經變得更加依賴的南部歐亞替代路線。2026年3月31日,歐洲空中交通管制組織記錄顯示,中東與歐洲之間的航班減少了56%,包括往返北美的飛越歐洲的航班。這一事件表明,在第一次地理區域喪失已經移除了替代方案後,第二次地理區域喪失可能更具影響力。
軍事網絡也適應了相同的地理區域。在2026年2月伊朗戰爭之前,美國將約150架軍用飛機調往歐洲和中東,其中一半以上的新部署飛機部署在歐洲基地,以遠離伊朗的導彈射程。
這種距離必須被彌合。5月,美國空軍KC-135加油機從歐洲司令部區域起飛,為在中東司令部區域上空飛行的B-1轟炸機提供空中加油,使歐洲機場成為中東行動的支援架構的一部分。
政治准入壓縮了這種架構,當時西班牙拒絕其領空和基地供美國飛機支持對伊朗的襲擊。在西班牙拒絕後,15架美國軍用飛機從羅塔和莫龍基地重新部署,其中大部分是KC-135加油機,至少有7架轉移到德國的拉姆施泰因。西班牙的案例說明了一種不同形式的准入拒絕,與俄羅斯的拒絕不同,後者是敵對的、結構性的且非常持久的。西班牙的案例仍然是盟友之間、特定問題、且政治上更具可逆性的。
結果是,空中機動性仍然存在,距離在物理上仍然是「可飛行的」,但執行任務實際上可以得到支持的(地緣)政治上可用的地點數量已經縮小。
最後,更廣泛的歐洲本身現在是幾種類似的「空中機動性壓縮」重疊的地區。在2025年夏季,歐洲空中交通管制組織估計其控制的領空約為俄羅斯入侵烏克蘭前的80%。同年,衝突擴大,據報導出現了源自俄羅斯的無線電頻率干擾。
這發生在歐洲同時試圖通過民用機場網絡轉移更多軍事交通流量之際。特別是,歐盟於2025年3月通過了四個優先的多式聯運軍事機動性走廊。根據2021年至2027年的「連接歐洲設施」計劃,為軍事機動性分配了16.9億歐元(約合19億美元)。歐洲委員會現在將港口、機場、橋樑、隧道以及能源和通信節點視為戰略雙重用途基礎設施,同時承認軍事行動越來越多地分包給民用承運人。
領空或機場基礎設施並非歐亞航空業唯一變得「地緣政治化」的部分。飛機本身有時也成為地緣政治資產。這尤其適用於寬體貨機,其中最有用的飛機是有限的——不再生產——且難以更換。波音公司不再生產747或C-17。蘇聯製造的安東諾夫An-124機隊也同樣有限。
剩餘的飛機同時執行多種角色。Atlas Air、Kalitta Air和National Airlines——所有這些都是民用航空儲備機隊計劃的參與者——已根據美國國防合同使用波音747貨機將武器運往歐洲支援烏克蘭。這些商業機隊同時仍然是日益受到干擾的全球貿易的一部分。使其中一部分機隊癱瘓會減少所有潛在用戶的運力。
俄羅斯AirBridgeCargo航空公司自2022年以來滯留在莫斯科的波音747-8貨機機隊的命運說明了這一點。該航空公司於2022年停止運營,西方租賃商通過訴訟和政府渠道尋求歸還飛機,但未能從俄羅斯追回一架AirBridgeCargo的飛機。俄羅斯當局保留該機隊沒有多少經濟理由:根據AirBridgeCargo自己的估計,其747-8機隊在戰前提供了約每年100萬噸的運力,而俄羅斯整個國際航空貨運市場的運力不超過每年15萬噸。因此,十幾架747-8貨機在莫斯科謝列梅捷沃機場停飛多年,無法執行該機隊建造時的國際角色。
市場確實試圖找到「另一種途徑」。在2022年春夏季,AirBridgeCargo和總部位於阿聯酋的阿提哈德航空討論了一種結構,該結構允許747機隊轉移到俄羅斯境外,並通過阿布扎比樞紐運營,飛機和機組人員實際上在那裡重新建立。AirBridgeCargo還尋求俄羅斯當局的許可,將租賃的飛機歸還國外。商業邏輯很簡單——國際貨運能力需求仍然強勁,而將如此龐大的747機隊保留在規模小得多的俄羅斯貨運市場中,在經濟上沒有多大意義。然而,提出的經濟解決方案並未實現,因為政治限制圍繞著交易,俄羅斯在烏克蘭的行動壓倒了這種商業邏輯。航空業可以遷移商業模式,但無法消除與飛機相關的政治因素。
因此,AirBridgeCargo機隊的癱瘓不能僅從商業角度來理解。在俄羅斯的情況下,捲入地緣政治對抗的飛機獲得了一些「戰利品」的特徵,即擁有權本身變得具有政治價值,即使資產在經濟上是不必要的。在加拿大和德國可以看到另一種機制,它們根據制裁和司法措施,繼續在多倫多皮爾遜機場和萊比錫機場扣押與俄羅斯有關的安東諾夫An-124飛機。法律和政治情況並不相同。但不同的機制產生了相同的結果,即飛機成為地緣政治的一部分,而不僅僅是商業資產。
在中國銀行控制的租賃公司 BOC Aviation 的案例中,另一個對比變得更加鮮明。在紐約贏得對 AirBridgeCargo 的 4.062 億美元判決後,該租賃公司——就像其西方同行一樣——仍然無法從俄羅斯追回兩架 747-8 貨機。然而,在俄羅斯總統普京2023年10月訪問北京幾個月後,俄羅斯當局突然允許這兩架 BOC 飛機在2024年3月離開——這是西方租賃商未能實現的結果。隨後英國高等法院的一項判決認為,中國作為一個「友好」國家的地位可能是其能夠順利返回的原因。
更具說明性的是,幾個月後,Atlas Air 將這兩架飛機投入美國的服務。這一事件完美地說明了當今世界「受爭奪的機動性」:地緣政治決定了飛機是否以及在哪裡可以移動,而全球市場決定了這種稀缺的運力最終在哪裡最有價值。
稀缺性增加了另一層。波音公司於2015年停止生產C-17,最後一架747於2023年交付。同時,對這些飛機所提供能力的が需求正在增加。例如,在2025年,全球人工智能相關商品貿易的價值中有超過三分之二是由航空運輸的,其中包括747飛機,因為一些人工智能服務器機架現在非常龐大,它們越來越需要特定的747貨機能力,例如機頭貨門。烏克蘭和伊朗戰爭通過增加軍事空運需求、延長航線以及將需求集中在有限的遠程貨機庫存上,進一步增加了壓力。在此背景下,2026年9月,一項歐盟資助的關於戰略空運的研究確定了維持歐洲超大型貨運能力的兩個選項——對烏克蘭的安東諾夫An-124進行深度現代化,或開發一種新的歐洲飛機來取代C-17。
這種「機動性壓縮」並非西方獨有的問題。俄羅斯航空公司失去了進入大部分西方飛機租賃、製造商支持、零部件和維護網絡的途徑。然而,其影響並非對稱。現代俄羅斯從未擁有過美國可以依賴的、極其廣泛的全球機動性生態系統。美國運輸司令部本身認為,沒有其他國家或國家組合能夠產生可比的全球空運產出。
中國展示了另一種不對稱性。其航空公司保留了進入俄羅斯領空的權利,並獲得了許多西方競爭對手的地理優勢。但中國航空公司利用跨西伯利亞領空的大部分重型貨機運力仍然依賴於美國製造的飛機。中國有近60架波音777貨機由6家中國航空公司運營,而中國最大的全貨運航空公司SF Airlines的機隊完全依賴波音機型,包括用於其長途網絡的747和767。
這種依賴性現在本身也變得「地緣政治化」。在近十年沒有重大中國波音訂單後,飛機交付和未來採購成為了更廣泛的美中貿易談判的一部分。中國於2026年同意了一項預計200架波音飛機的協議,同時也開始實現多元化——中國國際航空訂購了10架空客A350貨機。
最後,俄羅斯本身在對烏克蘭發動「特別軍事行動」前夕,展示了在歐亞地區准入所能帶來的可能性。在2022年1月集體安全條約組織干預哈薩克斯坦期間,在總統托卡耶夫請求援助後,集結了70多架伊爾-76和5架安-124進行快速部署。這一事件表明,當政治關係打開地理空間時,飛機可以產生非凡的機動性。但它們本身無法保證同樣的地理空間在下一次危機中仍然可用。
9/11事件後,航空安全圍繞著保護飛機和機場、檢查乘客、行李和貨物進行了重組。在當前的地緣政治環境下,保護對象應該擴展到使運輸成為可能的整個網絡——領空、導航、燃料、電力、貨物處理、維護、通信、保險、備用機場、工業供應和政治准入。
問題不僅僅是歐洲-亞洲交通是否能夠繞過俄羅斯或伊朗,而是如果俄羅斯領空或海灣地區的部分領空在未來幾年內對西方運營商來說仍然受到干擾,會剩下什麼——特別是如果這種干擾與歐洲導航干擾、一個主要歐盟貨運樞紐的喪失,或俄羅斯-北約緊張局勢的重大升級同時發生。
對於五角大廈及其在歐亞的盟友來說,民用航空應該被視為軍事機動性的組成部分,包括哪些航空公司或維護設施在政治上和運營上可用,哪些機場在動員期間變得至關重要,軍用和民用用戶在哪裡爭奪燃料,哪些替代走廊得以倖存,以及當航線延長數小時時戰略機動性會發生什麼。
幾十年來,美國的實力受益於「物理全球化紅利」。世界大部分地區擁有運營中的機場、商用飛機、維護、燃料、通信和可准入的領空。美國無需擁有整個系統即可從中獲得軍事價值。民用航空儲備機隊和北約通過「戰略空運國際解決方案」倡議商業運營的烏克蘭安東諾夫運輸,都是這種紅利的體現。
但隨著歐亞國際體系的碎片化,飛機可能存在但不可用,機場可能開放但政治上不可准入,空中走廊可能合法開放但商業上不可接受,機隊可能仍然擁有275架戰略空運飛機,但周邊的地緣政治卻降低了其可用性。
這就是自2022年以來正在發生的根本性變化。地緣政治不再僅僅是「中斷」全球航空——它正在重塑全球機動性成為可能的架構。如果歐亞的航空運輸生態系統在地理上變得更狹窄、政治上更具條件性、工業上更難複製,那麼每一個剩餘航線、飛機、樞紐和商業夥伴的戰略價值都會上升——失去一個的代價也會隨之增加。
因此,五角大廈應將歐亞大陸的受爭奪機動性視為一個網絡韌性問題,而不僅僅是一個機隊規模問題。這項任務可能是評估在連續喪失領空、樞紐、政治准入、商業承運人和稀缺飛機類型後,可用的運輸能力是多少——以及在危機開始前預先談判所需的替代飛越權、商業運力和工業選項。其中許多內容已經在實施中,美國運輸司令部領導著聯合部署和分發企業,並研究受爭奪的機動性。
在公開辯論中似乎缺失的是,需要概念化、評估和準備應對多個戰區同時發生的累積地理准入喪失——這種動態已經在歐亞大陸變得顯而易見。相關問題不應僅僅是美國是否擁有「275架戰略空運飛機」,而是如果進入俄羅斯領空、海灣過境樞紐以及歐洲或亞洲主要樞紐的准入同時惡化或被拒絕,這些飛機能夠提供多少有效的機動性。
亞歷克斯·科爾賓(Alex Kolbin)是倫敦的地緣政治風險分析師,也是精品情報公司ELSER Consulting的總監。在航空業工作十年,在莫斯科PIR中心從事防擴散和軍備控制工作數年,並在斯德哥爾摩國際和平研究所工作過,科爾賓現在將他的工作重點放在區域衝突對全球供應鏈和更廣泛的地緣政治競爭的影響上。